

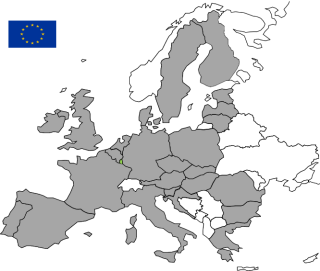
L’Union Européenne (UE) est constituée de 27 Etats membres : Allemagne, Autriche, Belgique, Bulgarie, Chypre, Croatie, Danemark, Espagne, Estonie, Finlande, France, Grèce, Hongrie, Irlande, Italie, Lettonie, Lituanie, Luxembourg, Malte, Pays-Bas, Pologne, Portugal, République tchèque, Roumanie, Slovaquie, Slovénie, Suède.
Depuis le 1er janvier 2021, le Royaume Uni est un territoire tiers.
L’Irlande du Nord bénéficie d’un régime particulier prévu par les accords conclus entre l’Union européenne et le Royaume-Uni. Pour les échanges de biens, certaines règles spécifiques continuent de s’appliquer.
Certains des territoires nationaux de ces Etats membres ne font pas partie de l’UE.
Exemple : la Polynésie française est une collectivité d’outre-mer qui ne fait pas partie de l’UE.
Un tableau détaillé des territoires concernés est disponible sur le site de la Commission européenne.
L’UE constitue un marché unique européen qui permet la libre circulation des biens. Ce principe fondateur repose notamment sur l’existence d’une Union douanière entre les Etats membres, et sur la définition d’un territoire fiscal de l’UE. La circulation des biens soumis à droits d’accises sur le territoire accisien est cependant réglementée.
Le principe de la libre circulation des marchandises est par ailleurs soumis à d’autres restrictions imposées par la loi, concernant notamment :
- l’argent, les titres et valeurs
- les automobiles et motos
- les animaux de compagnie
- les armes, munitions et stupéfiants
- les espèces protégées de la faune et de la flore.
En tant qu’Etat membre de l’UE, le Luxembourg bénéficie de l’Union douanière et fait partie du territoire fiscal et du territoire accisien de l’UE. Les échanges de marchandises impliquant le territoire luxembourgeois bénéficient des règles qui y sont prévues.
1. Le territoire douanier de l’UE
Au sein de l’Union douanière, les 27 États membres de l’UE forment un territoire douanier unique.
Cela implique :
- qu’aucun droit de douane n’est appliqué sur les biens de l’Union circulant entre les Etats membres ;
- que des taux de droits de douane communs sont appliqués à l’importation de biens non Union dans l’UE ;
- que les Etats membres appliquent une réglementation douanière commune, élaborée par les institutions européennes.
Les autres règles communes élaborées par les institutions européennes, qui doivent être prises en compte au plan douanier, concernent également :
- les accords d’origine préférentielle ;
- les contrôles sanitaires, phytosanitaires, environnementaux et de sécurité alimentaire ;
- les politiques communes en matière d'agriculture et de pêche ;
- ainsi que la protection des intérêts économiques de l’UE au moyen de mesures de politique commerciale.
A noter : des Unions douanières existent entre l’UE et d’autres pays qui ne font pas partie de l’UE.
Exemple : une Union douanière existe entre l’UE et la Turquie en ce qui concerne les produits industriels (sauf produits sidérurgiques).
Un tableau détaillé des territoires faisant partie de l’Union douanière européenne est disponible sur le site de la Commission européenne.
2. Le territoire fiscal de l’UE
Les territoires des Etats membres forment, sauf exceptions, le territoire fiscal de l’UE. Les échanges de biens de l’Union intervenant sur ce territoire fiscal constituent des échanges intracommunautaires.
Les biens de l’Union circulent librement au sein du territoire fiscal :
- ils ne sont pas soumis aux formalités de déclaration en douane ni aux contrôles douaniers
- ils sont soumis aux règles harmonisées de TVA intracommunautaire et de déclarations statistiques applicables.
A noter : Le territoire fiscal exclut certains territoires ou est étendu à d’autres pays qui ne font pas partie de l’UE.
Exemple : les départements et régions d’outre-mer français (Guadeloupe, Martinique, Guyane française, La Réunion et Mayotte) font partie du territoire douanier de l’Union mais ne font pas partie du territoire fiscal de l’Union européenne.
Une livraison de bananes d’origine martiniquaise au Luxembourg devra être déclarée en douane comme une importation. Aucun droit de douane ne sera cependant à payer car la Martinique fait partie du territoire douanier de l’Union.
Example: Monaco n'est pas n’est pas membre de l’UE mais fait partie de l’Union douanière et du territoire fiscal de l’UE. Une vente de jus de pomme à destination d’un client à Monaco devra suivre les règles de TVA intracommunautaire.
Un tableau détaillé des territoires concernés est disponible sur le site de la Commission européenne.
Tout le territoire du Luxembourg fait partie du territoire fiscal de l’UE.
3. Le territoire accisien de l’UE
Les territoires des Etats membres intégrés dans le territoire fiscal forment, sauf exceptions, le territoire accisien de l’UE. L’importation, la production, la circulation et la consommation des biens soumis à droits d’accises intervenant sur ce territoire accisien doivent respecter les règles prévues en matière d’accises.
A noter : Le territoire accisien exclut certains territoires ou est étendu à d’autres pays qui ne font pas partie de l’UE.
Exemple : les îles Canaries espagnoles font partie de l’UE et de l’Union douanière mais pas du territoire fiscal ni accisien de l’UE. Une vente de vin à destination d’un client aux îles Canaries devra suivre les règles applicables à l’exportation de biens soumis à accises.
Exemple : Saint-Marin n’est pas membre de l’Union européenne et ne fait pas partie du territoire fiscal de l’Union. Toutefois, en matière d’accises, les mouvements de produits soumis à accises entre les États membres de l’Union européenne et Saint-Marin sont soumis à des règles particulières et sont, dans certaines situations, traités de manière similaire aux mouvements intracommunautaires de produits soumis à accises. Une vente de cidre à destination d’un client à Saint-Marin devra dès lors respecter les règles spécifiques applicables à ces mouvements.
Un tableau détaillé des territoires concernés est disponible sur le site de la Commission européenne.